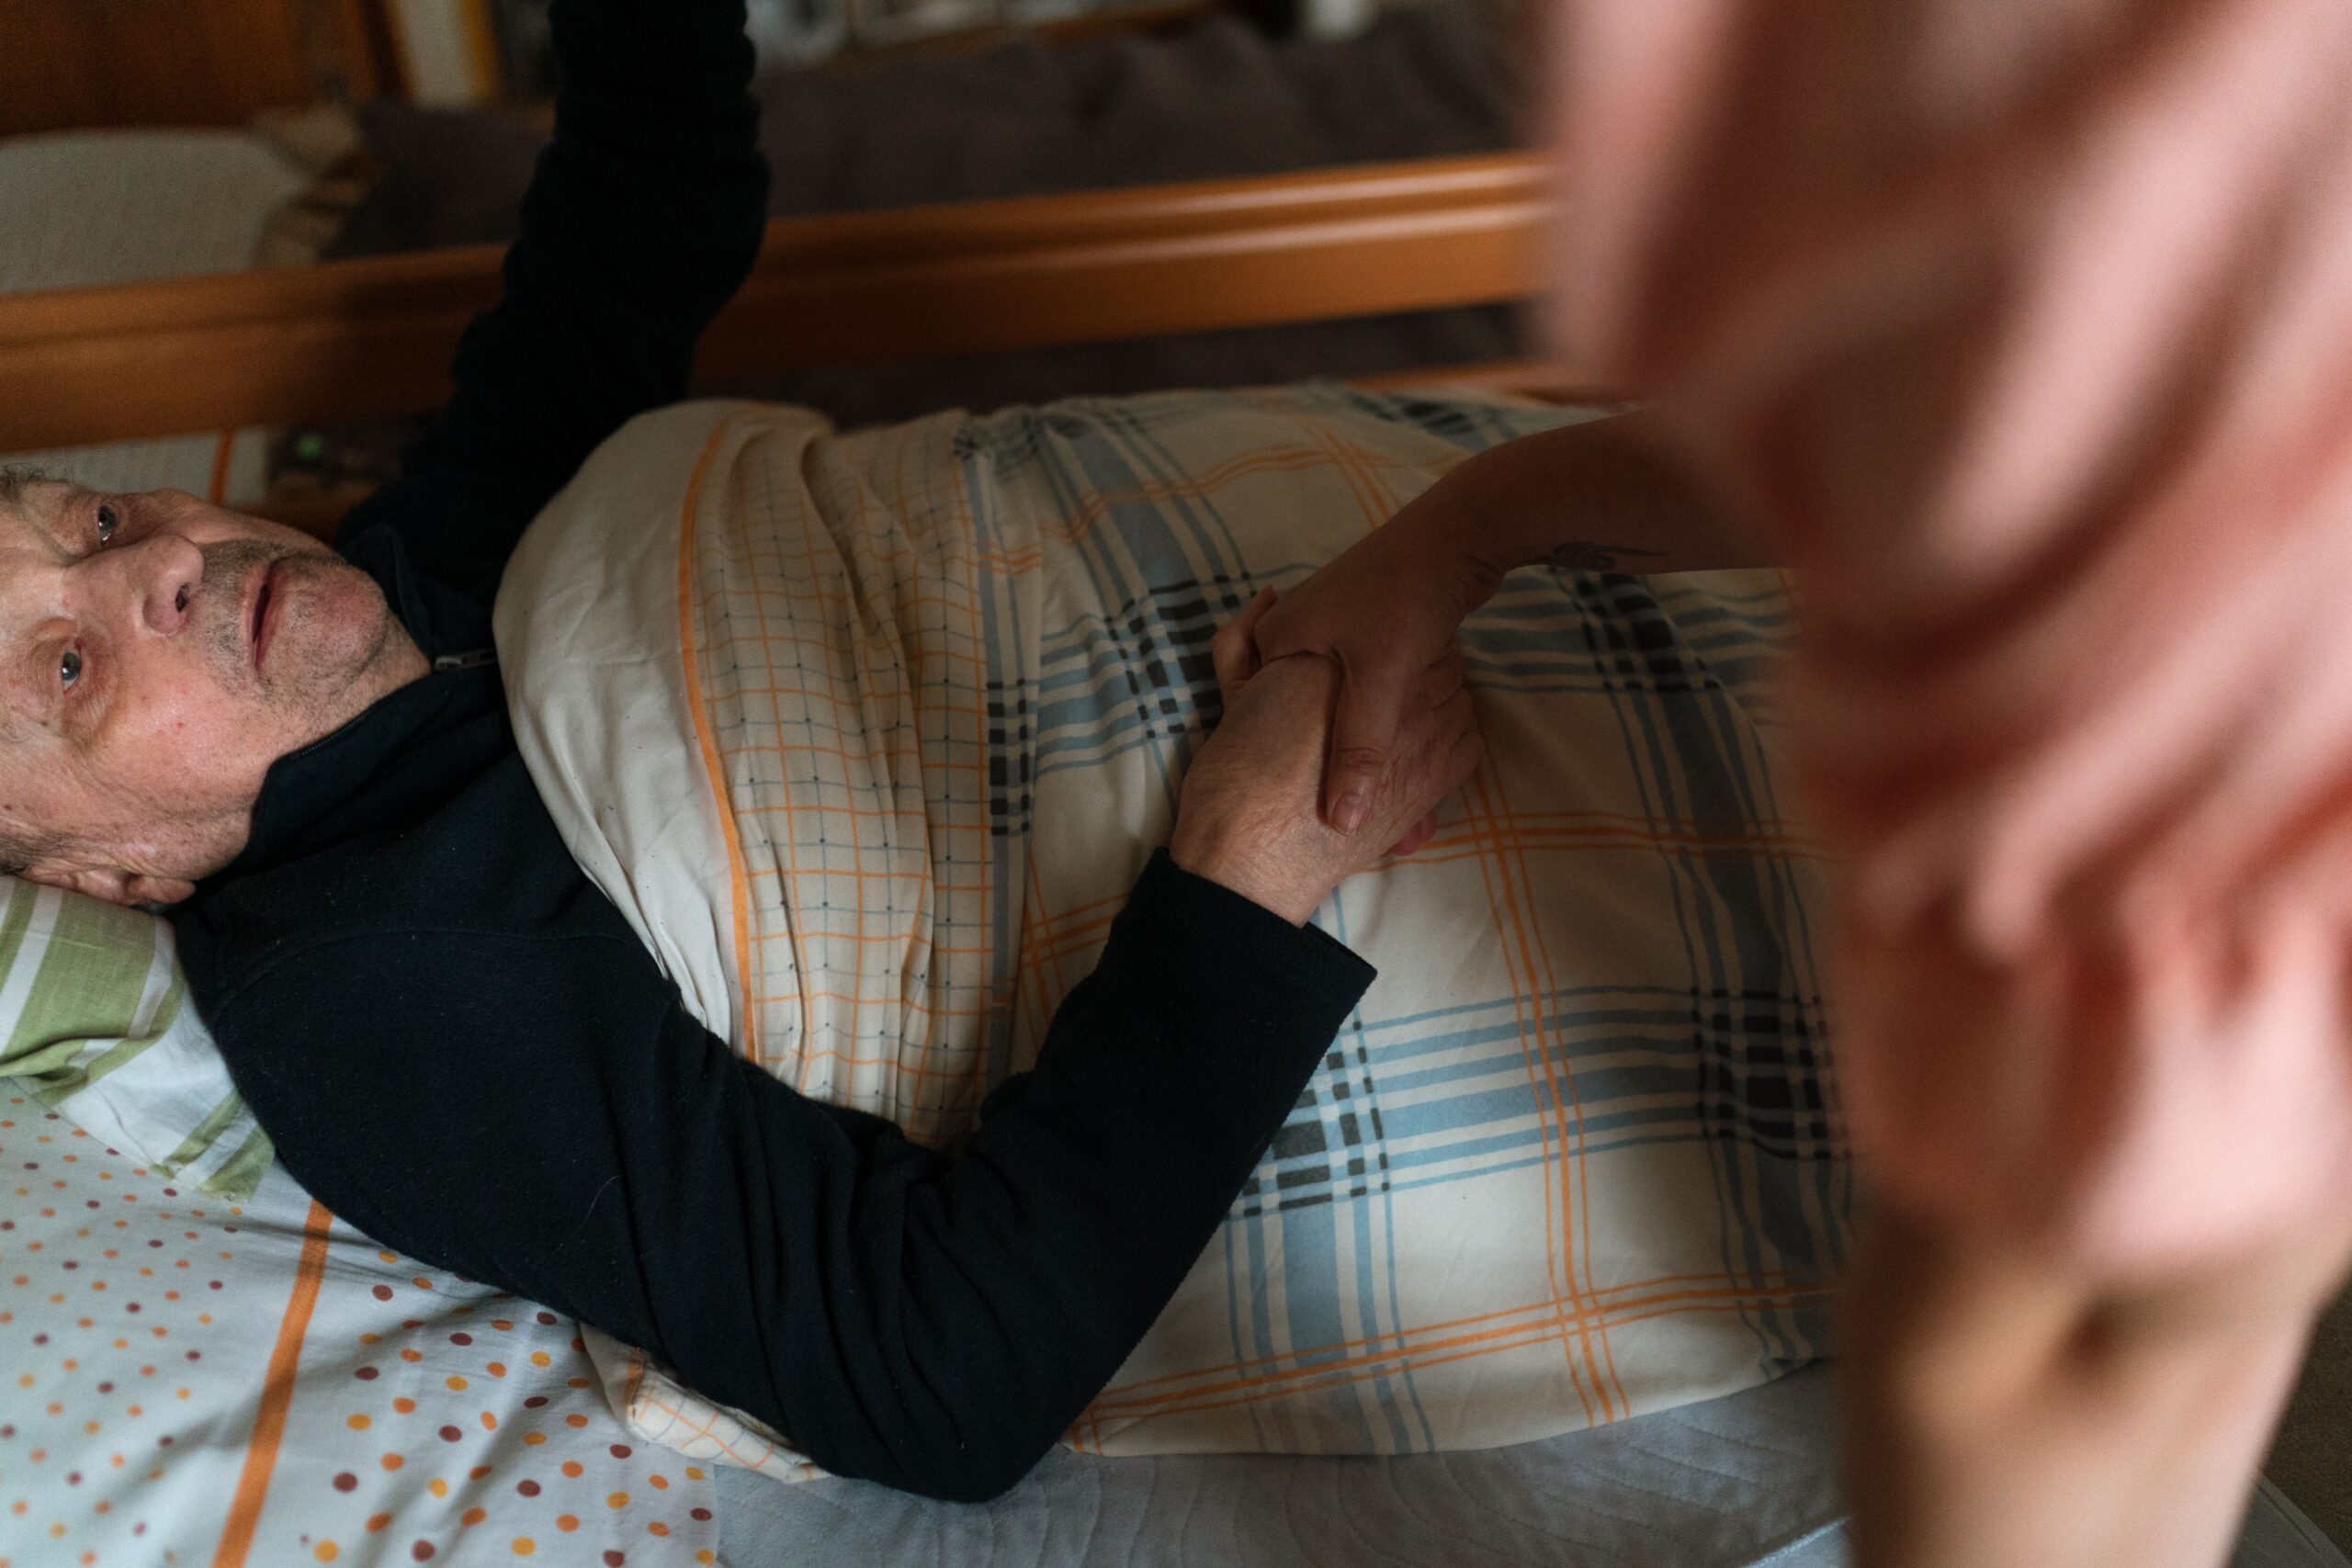
Quando una persona ha bisogno di aiuto continuativo, cambiano le abitudini di tutta la famiglia. Alla preoccupazione per la salute si aggiungono decisioni concrete: chi sarà presente durante il giorno, quali servizi attivare e come sostenere le spese nel tempo.
Il costo non è soltanto quello dell’assistenza
Non esiste una cifra mensile valida per tutti. Il fabbisogno dipende dalle ore di aiuto necessarie, dal luogo in cui si vive e dal supporto disponibile. Per costruire un budget realistico conviene distinguere:
- assistenza domiciliare, contributi e sostituzioni dell’assistente;
- eventuali servizi sanitari, trasporti e ausili non coperti da altre prestazioni;
- adattamenti dell’abitazione o costi di una struttura;
- possibili minori entrate di un familiare che riduce l’attività lavorativa.
Chiedere preventivi locali e dividere le spese ricorrenti da quelle iniziali è più utile di applicare una media nazionale alla propria situazione.
Un esempio per capire il divario da coprire
Nel 2026 l’indennità di accompagnamento per gli invalidi civili è pari a 551,53 euro mensili. È una prestazione legata a specifici requisiti sanitari e amministrativi: non spetta automaticamente a ogni persona anziana o a chi sostiene spese di assistenza. I requisiti sono descritti nella scheda ufficiale INPS.
Immaginiamo, solo per fare un calcolo, un fabbisogno di 2.000 euro al mese. Se la persona ha diritto all’accompagnamento e non consideriamo altre entrate o aiuti, restano 1.448,47 euro al mese, cioè 17.381,64 euro in un anno. È un’ipotesi di budget, non una stima del costo medio dell’assistenza.
Che cosa può fare una polizza Long Term Care
Le coperture LTC possono prevedere una rendita, un capitale o servizi quando si verifica la non autosufficienza definita dal contratto. La prestazione dipende dalle condizioni assicurative: non coincide necessariamente con tutte le spese sostenute. IVASS descrive queste diverse formule nella sua analisi delle coperture assicurative, comprese le LTC.
Prima di scegliere, verifica quali attività quotidiane devono risultare compromesse, quali documenti servono, gli eventuali periodi di attesa, le esclusioni e la durata della prestazione. Chiedi anche se l’importo può adeguarsi nel tempo e in quali casi il contratto termina.
Partire dai bisogni della famiglia
Il primo passo è mettere per iscritto le risorse disponibili e l’importo che mancherebbe ogni mese. Questo aiuta a confrontare le coperture con una domanda concreta, senza scegliere soltanto in base al premio.
Per approfondire le soluzioni di protezione della persona, contatta Rinaudo Team Service al 0171 619388. La valutazione della copertura va effettuata sulle esigenze individuali e sulle condizioni del prodotto.
Informazioni aggiornate al 16 ottobre 2026. Foto illustrativa: Jsme MILA / Pexels.
